专栏导语
港股这两年行情火爆,不少企业跃跃欲试,我们常接到创始人的咨询。植德早就想开一个专栏,用聊天的方式、通俗的话,帮创始人把这件事搞清楚,把决策做对。
《港股植德聊》写到第八篇,上一篇聊18A,说的是没盈利的生物科技公司怎么上港股;这一篇讲它的姊妹篇18C——留给生物科技之外那些硬科技公司的。
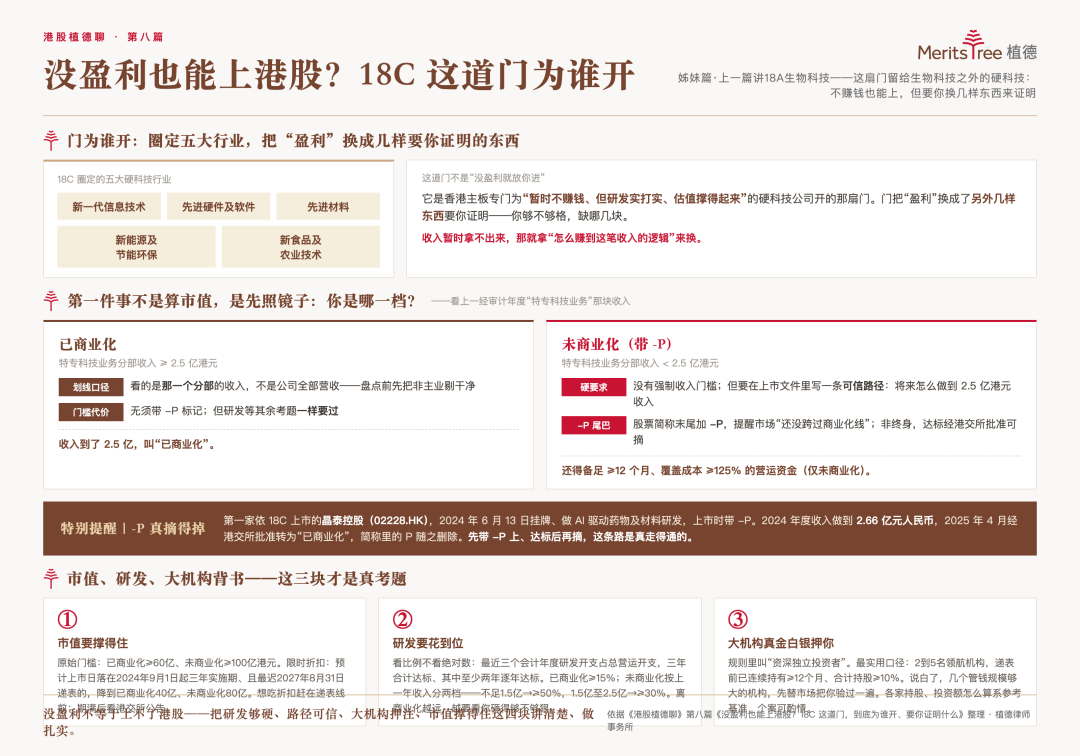
先说一个不止一次见过的场面:创始人技术是真硬,研发砸了好几年的钱,可财报一翻——还在亏。有人盯着财务页问一句:“公司去年还亏着,A股短期没戏,你这上市路是不是堵死了?”先把结论给你:能。18C就是香港主板专门为“暂时不赚钱、但研发实打实、估值撑得起来”的硬科技公司开的那扇门,圈定了五大行业:新一代信息技术、先进硬件及软件、先进材料、新能源及节能环保、新食品及农业技术。但我得提醒你,这扇门不是“没盈利就放你进”,它是把“盈利”换成了另外几样东西要你证明。这篇就讲透:你够不够格,缺哪几块。
走18C,第一件事不是算市值,是先照镜子——看你属于哪一档。
分法很简单,就看你上一个经审计年度、来自特专科技业务那块收入,有没有到2.5亿港元。到了,叫“已商业化”;没到,叫“未商业化”。
这里有个最容易被误读的点:2.5亿指的是特专科技业务那一个分部的收入,不是公司全部营收。我见过创始人拿全口径营收去套,越算越乐观。盘点之前,先把非主业的部分剔干净。
如果你是“未商业化”,别灰心——这一类没有强制收入门槛。但代价是你得在上市文件里写一条可信的路径:将来怎么一步步做到2.5亿港元收入。收入暂时拿不出来,那就拿“怎么赚到这笔收入的逻辑”来换。
未商业化公司上市,股票简称末尾会被加一个“-P”。别嫌它扎眼——这是给市场的一句提醒:这家还没跨过商业化那条线。
好消息是,这尾巴不是终身的。收入达到已商业化门槛、经港交所批准,就能把它摘掉。
这条路真有人走通了。第一家依18C上市的晶泰控股(02228.HK),2024年6月13日挂牌,做AI驱动的药物及材料研发,上市时带着-P。2024年度它的收入做到2.66亿元人民币,2025年4月经港交所批准转为“已商业化”,简称里的P随之删除。先带-P上、达标后再摘,这条路是真走得通的。
第一关,市值要撑得住。原始门槛:已商业化至少60亿港元,未商业化至少100亿。现在有个限时折扣:预计上市日落在2024年9月1日起的三年实施期内、且最迟2027年8月31日当天把上市申请递进去的,已商业化降到40亿、未商业化降到80亿。想吃折扣,就得赶在那条递表线之前;期满后延不延,看港交所届时公告。
第二关,研发要花到位。监管看比例不看绝对数,考的是最近三个会计年度研发开支占总营运开支的比重——三年合计要达标,且其中至少两年逐年达标。已商业化的,这条线是15%。未商业化的更高,按收入分两档:上一个经审计年度收入不足1.5亿港元的,研发占比要到50%;1.5亿到2.5亿之间的,30%。这档位是按收入分的——离商业化那条线越远,监管越要看你研发砸得够不够狠。
第三关,得有分量够重的大机构真金白银押你,规则里叫“资深独立投资者”。记住一个最实用的口径:一般而言,需要有具分量的资深独立投资者在上市申请前已持续持股一段时间并提供实质性背书;市场常见参考基准包括2至5名领航投资者,在上市申请前已连续持股至少12个月,合计持股达10%或以上(或合计投资约15亿港元)。说白了,就是几个管钱规模够大的机构,先替市场把你验过一遍。各投资者的持股比例、投资额怎么算,是参考基准、个案可酌情,细数收在文末。
把账归拢一下:先对照五大行业,看自己在不在圈内;再照镜子分档——上一年特专科技收入到没到2.5亿港元,剔净非主业再算;研发占比按各自档位算清楚、做逐年验算;最后测算市值能不能撑到现行门槛,盯紧2027年8月底那条递表线,并盘点大机构股东。另外提醒一句:未商业化公司还得备足至少12个月、覆盖集团成本不低于125%的营运资金,这条只对未商业化适用,别误以为人人都要。
还得泼盆冷水:进了门不等于一劳永逸。未商业化公司上市后,仍要在中报、年报里持续披露逼近商业化门槛的进展,未经港交所批准也不得作出可能根本改变主营业务的安排,否则可能停牌乃至除牌。这块下行风险容易被忽视,留作另篇细说。
一句话收尾:没盈利不等于上不了港股,18C就是给硬科技留的那道门;关键是把“研发够硬、路径可信、有大机构押注、市值撑得住”这四块讲清楚、做扎实。至于市值能给多高、怎么定价,那是另一笔账。
说明:
本文面向创始人通俗讲解,不构成法律意见或投资建议。文中18C五大行业范围、商业化2.5亿港元划分线、研发占比要求(已商业化≥15%;未商业化按上一个经审计年度收入分档:不足1.5亿港元→≥50%、1.5亿至2.5亿港元→≥30%;均指占总营运开支比重,须最近三个会计年度合计达标且其中至少两年逐年达标)、原始市值门槛(已商业化60亿/未商业化100亿港元)、未商业化营运资金(≥12个月且覆盖成本≥125%)及-P标记等,依据港交所《主板上市规则》第18C章、相关咨询总结及配套指引信(逐字条款以原文为准)。市值门槛下调(已商业化40亿/未商业化80亿港元)系已并入现行《主板上市规则》第18C章的过渡安排,2024年9月1日生效,适用于预计上市日落在实施期内、且于2027年8月31日当日或之前递交上市申请的公司,期满后是否延续以港交所届时公告为准。资深独立投资者参考基准:上市申请日前已连续持有至少12个月、合计持股不低于10%或合计投资不低于15亿港元;其中至少两名各持3%以上或各投不低于4.5亿港元(系参考基准,个案可酌情)。案例晶泰控股(02228.HK)上市时点、2024年度收入(人民币口径)及2025年4月获批转为已商业化并删除-P标记,据公司公告及HKEXnews;“首家依18C上市”以港交所上市记录为准。
注:信息图由AI辅助生成
调配全所资源、长期陪伴客户的一站式法律服务