专栏导语
港股这两年行情火爆,不少企业跃跃欲试,我们常接到创始人的咨询。植德早就想开一个专栏,用聊天的方式、通俗的话,帮创始人把这件事搞清楚,把决策做对。
《港股植德聊》到第十一篇了,聊一件递表前创始人必须思考的一件事:上市前与上市后创始人在公司话语权,具体又可以分成两个问题,一个是“当年为了拿钱,我跟投资人签了一堆对赌、回购、一票否决,这些权利要不要清理?”,另一个问题是: “公司上了市,还是我说了算吗?我攒了那么多年的话语权,会不会一敲钟就被稀释没了?”
这两件事是一枚硬币的两面:一个讲上市后你怎么“守”住权,一个讲上市前你得“扔”掉哪些对自己话语权的约束或者限制。下面分开说。
香港有个A股少见的安排,叫“同股不同权”,业内也叫WVR、AB股。说白了就是:创始团队手里那股,一股能顶好几票,钱出得不算多,话却比别人重,上限是一股顶十票。
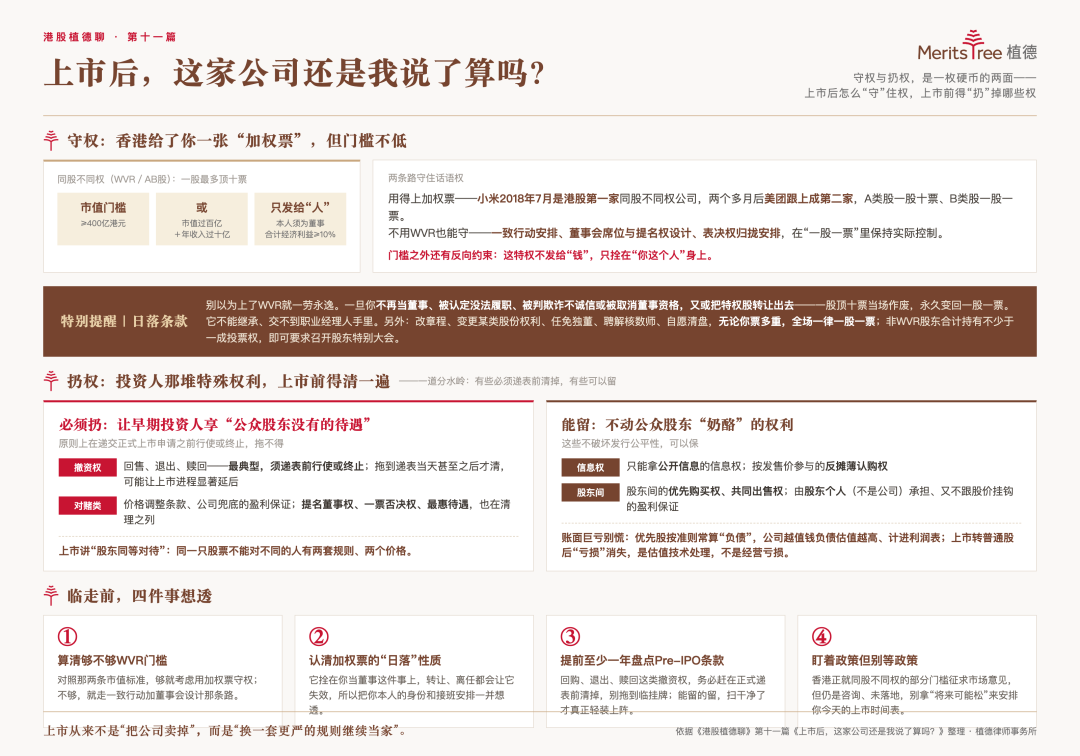
但门槛不低。上市市值要么达到四百亿港元以上,要么过百亿、同时最近一个经审计年度收入过十亿。而且这特权只发给“人”不发给“钱”:你本人得是公司董事,几位受益人合计还得持有公司相当比例的经济利益(合计≥已发行股本10%,可酌情接受更低)。不是谁想给自己多投几票就能多投的。
有没有真用上的?有,而且是港股头两家。小米2018年7月挂牌,是香港第一家同股不同权公司;两个多月后美团跟上,成了第二家,创始团队A类股一股十票、普通B类股一股一票。
很多创始人以为,上了WVR就一劳永逸。恰恰相反,它对你有一层“反向约束”,行话叫日落条款,意思是:一旦你不再当董事、被认定没法履职、被判欺诈不诚信或被取消董事资格,又或者把这些特权股转让出去,一股顶十票的特权当场作废,永久变回一股一票。它不能继承,也交不到你请来的职业经理人手里。说白了,这特权的全部正当性,建立在“你这个人对公司不可替代”上。所以你不光要想怎么用它,还得早早把董事身份和接班安排一并想清楚。
还有几件大事,你票再重也压不住下面几件事:改公司章程、变更某类股份权利、任免独立非执行董事、聘请或解聘核数师、自愿清盘,无论你票多重,决策这些事时全场一律一股一票。另外,非WVR股东只要合计持有不少于一成投票权,就有权要求召开股东特别大会。
那不用WVR还能守住话语权吗?能。把自己人票绑到一起的一致行动安排、董事会席位和提名权设计、表决权归拢安排,都能在“一股一票”框架里让你保持实际控制。具体怎么搭,得根据公司情况一样一样来具体讨论与设计。
这里有一道分水岭:有些公司话语权安排及利益安排必须在正式递表前终止或行使掉,拖不得;有些可以留。
必须扔的,是让早期投资人享受“公众股东没有的待遇”的条款——最典型的是回售、退出、赎回这类由公司兜底的“撤资权”,原则上要在递交正式上市申请之前行使或终止。拖到递表当天甚至之后才清,可能让上市进程显著延后,具体港交所会根据个案具体情况处理。一起要清的还有价格调整条款、公司兜底的盈利保证;提名董事权、一票否决权、最惠待遇这类,也在清理之列。
为什么交易所这么较真?因为上市后讲究“股东同等对待”。要是早期投资人上市后还揣着公众股东没有的退出和对赌安排,等于同一只股票对不同的人有两套规则、两个价格,发行的公平性就无从谈起。能留的也有:只能拿公开信息的知情权、按发售价参与的反摊薄认购、股东间的优先购买权和共同出售权,还有由股东个人(不是公司)承担、又不跟股价挂钩的盈利保证。这些不动公众股东的奶酪,可以保留,同时需要注意这跟这些内容相关的披露规则与要求。
清理这堆条款时,报表上很可能冒出一大笔“亏损”。先说结论:这多半不是生意出了问题,而是会计上的计量结果。
当年投资人那种“可转换可赎回优先股”,在会计准则下常被算成一笔“负债”。偏偏你公司越值钱,这笔负债在账上的估值就越高,差额计进利润表——于是业务明明蒸蒸日上,报表却一片血红。等上市时优先股按约定转成普通股,这笔负债重新归到股本里,“亏损”也就不再出现。它是估值的技术处理,不是经营亏损。你要做的,是让CFO和投行在招股书里把这事讲清楚,别让外人误读成经营恶化。
真正要在动手前想透的,其实是这么几件事。先算够不够WVR门槛——对着那两条市值线量一量,够,就把加权票纳入考虑;不够,看看用一致行动、董事会提名权安排或者其他机制设计等其他路径能否达到守住话语权的目的。需要注意的是,有些机制和安排需要在上市前提前做好规划并落地。用得上加权票的,别忘了它的“日落”属性:它拴在你当董事这件事上,一转让、一离任就失效,所以你本人的身份和接班安排得一并想透。而不管走哪条路,投资人那堆Pre-IPO条款都要提前至少一年盘点,回购、退出、赎回这类撤资权务必赶在正式递表前清掉,别拖到临挂牌;能留的留下,扫干净了才真正轻装上阵。至于监管那边,香港确实正就同股不同权的部分门槛征求市场意见,但截至目前仍是咨询、没有落地,建议别拿“将来可能松”来安排你今天的上市时间表。
说到底,上市从来不是把公司卖掉,而是换一套更严的规则继续当家。加权票能帮你守住方向盘,但它绑在你这个人身上,还有几件大事谁都说了不算;投资人那堆特权,该扔的扔、能留的留。这几件事捋明白了,心里那块石头也就落地了。
注:信息图由AI辅助生成
调配全所资源、长期陪伴客户的一站式法律服务