廖佳
合伙人
专业领域:财税与海关、争议解决、政府监管与合规
教育背景:
香港中文大学,法学硕士
廖佳律师的主要执业领域为海关与国际贸易合规、海关稽核查、行政处罚、走私刑事辩护等。
在加入植德前,她曾在海关总署及海关一线执法岗位工作15年,曾获评海关总署优秀公职律师,多次因在税收征管领域中成绩突出获个人三等功、个人嘉奖等。
她曾参与多部海关相关法律法规制定修订和规章立法审核;参与海关全国通关一体化、关检业务融合、跨境电商等多项制度改革专题研究。
主办某企业特许权使用费申报不实等100余起行政复议、行政诉讼案件。为数百起两用物项及其他进出口贸易管制争议事项、知识产权保护、检验检疫、行政处罚等关企争议事项出具法律意见。为多家企业提供美国IEEPA关税退税、海关预裁定申请、走私刑事辩护等法律服务。
廖佳律师具有丰富的监管、实务和政策研究经验,善于在项目中结合法律、行业、经济学等知识和经验,出具综合性多角度的分析。
在国际贸易摩擦频发的当下,归类、价格、原产地、征税方式等每一个关税征税规则的微小差异,都可能直接影响企业的利润空间、供应链安排和法律责任。
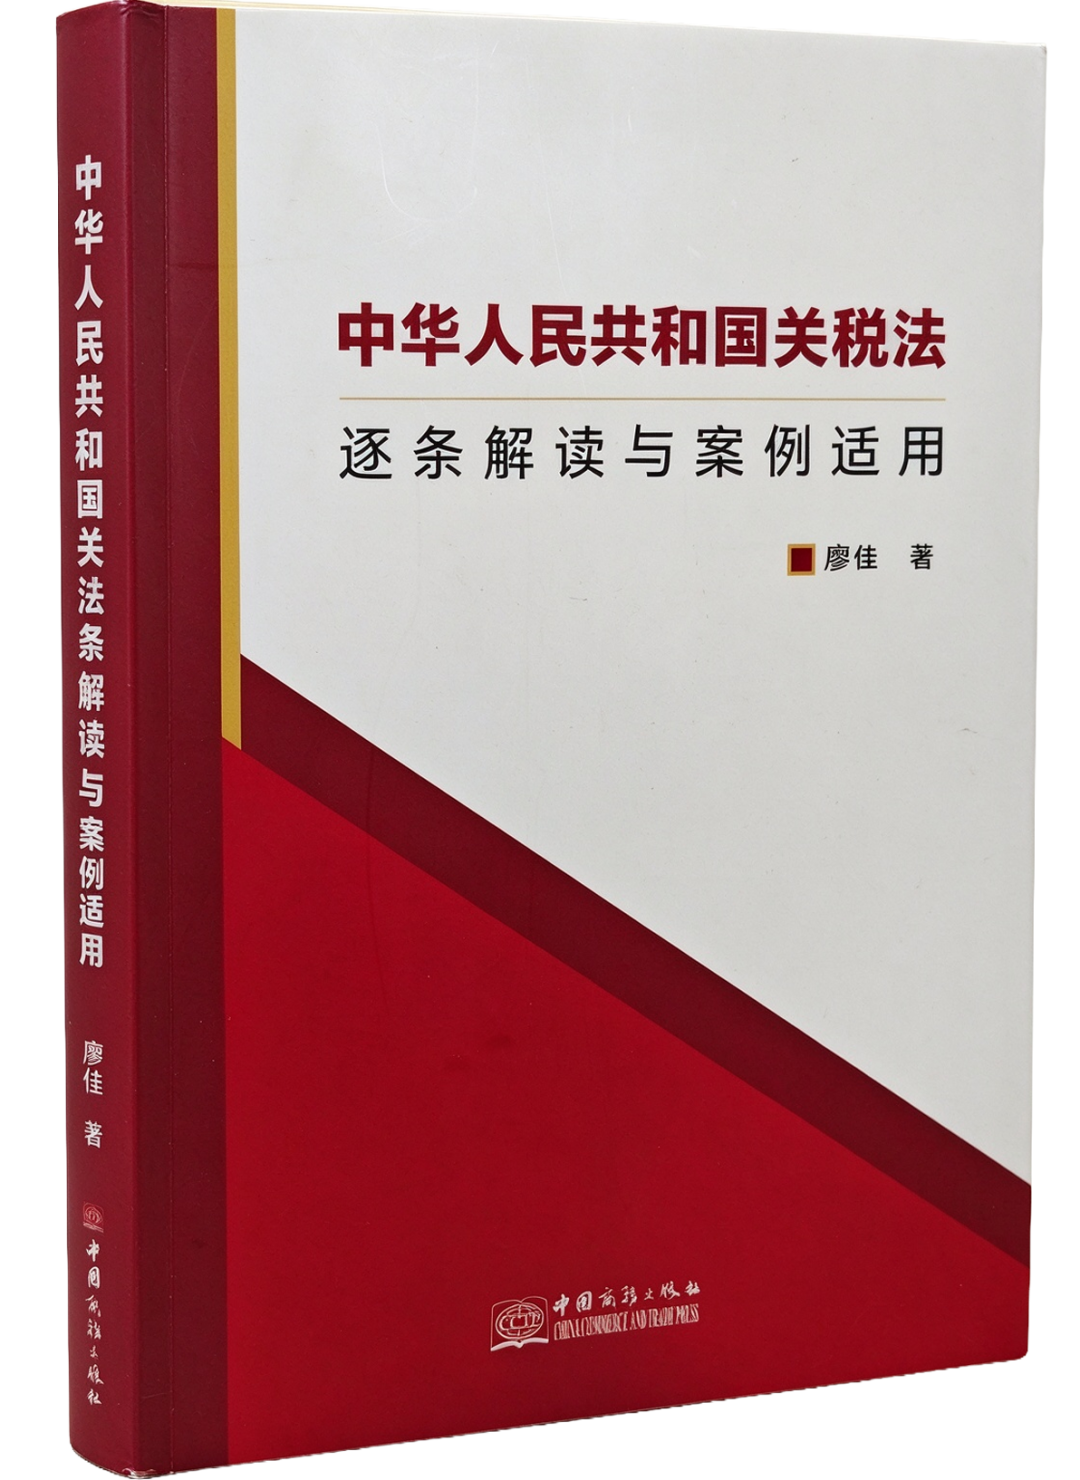
本书从立法、执法、企业合规三重视角出发,结合相关国际规则和配套制度,使用案例从实务视角逐条拆解法条的来源、政策考量、存在的理解争议等,助力企业正确适用法条、合规通关。
本书前身为2025年10月起连载的《〈关税法〉逐条解读与案例适用》系列公众号文章,经多位关税领域专家审读指正,修订扩充成书。
1. “立法参与+海关执法+企业合规”三重视角理解《关税法》
立法视角,梳理法条的立法沿革、制度逻辑和政策考量,帮助读者理解法条背后的意图和取舍。
执法视角,把握海关在征管实践中如何解释和适用法律、哪些环节容易产生争议。
企业合规视角,站在进出口企业立场,识别法条背后的风险点、合规义务和应对策略。
2.逐条解读+新旧对比,精准把握从"条例"到"法"的变化要点
全书按条文顺序逐条展开,以条文对比形式呈现《关税法》与原《关税条例》的制度差异,快速定位新旧规则变化及其对实务的影响。
3. 规则延伸+案例适用,从"知规则"到"会应用"
书中延伸介绍与法条相关的配套制度、国际规则和贸易实务中易混淆的概念与操作要点,并结合具体案例说明法条的实务运用,让关税征管、归类、价格、原产地、减免税等抽象规则落地。
本书的适用对象:
(1)进出口企业法务与合规人员,系统掌握关税法律框架,识别日常经营中的关税风险点,提升合规管理水平;
(2)海关工作人员、报关从业人员与关务咨询顾问,获取业务操作中的法律依据和风险防范指引;
(3)海关法律事务律师,为代理纳税争议、关税相关行政、刑事案件提供理论支撑和案例参考;
(4)法学院校师生及研究人员,作为关税法教学与研究的参考用书,了解立法逻辑与实务运作等;
(5)备考关务水平测试等资格认证的人员,系统学习关税法相关知识,把握重点难点。
向上滑动阅览
第一章 总则
第一条 立法目的、关税起源及我国关税制度沿革
第二条 征税对象、征收机关、征收依据
第三条 纳税人与扣缴义务人
第四条 关税税目、税率、税则、税则号列与商品编号
第五条 个人合理自用的进境物品
第六条 关税工作的领导机制
第七条 国务院关税税则委员会的职责、税政调研
第八条 海关保密工作规定
第二章 税目和税率
第九条 商品归类、归类总规则、归类预裁定与第三方预归类
第十条 税率的概念与来源
第十一条 原产地规则、实质性改变标准的概念与适用
第十二条 原产地规则与税率适用
第十三条 多重税率的选择与适用
第十四条 关税配额税率的适用
第十五条 主管部门的权责分工
第十六条 反倾销、反补贴、保障措施的概念与程序
第十七条 对等原则与对等关税
第十八条 报复性关税与原产地规则
第十九条 涉及贸易救济措施、对等原则关税、报复性措施关税原产地不明货物的税率适用与计算
第二十条 税率适用日期的一般规则
第二十一条 特殊贸易方式货物的税率适用日期
第二十二条 补征、追征与退还关税的税率适用日期
第三章 应纳税额
第二十三条 关税的征收方式和计算方法
第二十四条 进口货物的计税价格与成交价格
第二十五条 进口货物成交价格法的调增要素
第二十六条 进口货物成交价格法的调减要素、国际贸易术语简介
第二十七条 进口货物非成交价格法的理解与适用
第二十八条 进口货物倒扣价格法的调减要素
第二十九条 出口货物的计税价格和成交价格
第三十条 出口货物非成交价格法的理解与适用
第三十一条 涉税要素的确定权限和依据
第四章 税收优惠和特殊情形关税征收
第三十二条 起征点与免征额、零关税与免关税辨析、免征关税范围
第三十三条 法定减征关税范围
第三十四条 关税专项优惠政策的适用范围、流程与制定主体
第三十五条 减免税货物的监管手续与补税计算
第三十六条 保税货物的税收征管规定、缓税利息的计算
第三十七条 暂免征收关税的暂时进出境货物、物品的管理
第三十八条 其他暂时进出境货物、物品的征税管理与税款计算
第三十九条 不征收关税的退运货物退运原因、时间规定
第四十条 无代价抵偿进出口货物征免税规定
第五章 征收管理
第四十一条 关税征收模式和管理原则
第四十二条 纳税手续的办理、补充申报制度
第四十三条 纳税期限、汇总征税与延期缴纳
第四十四条 税收强制措施的适用
第四十五条 税额确认、不同滞纳金辨析
第四十六条 违规追征、主动披露制度简介
第四十七条 走私行为追征税款、滞纳金期限规定
第四十八条 海关监管货物违规追征规定
第四十九条 欠缴税款公告与限制出境措施
第五十条 税收强制执行措施的程序、方式
第五十一条 多缴税款的退还
第五十二条 因退运、退关退还关税的管理规定
第五十三条 退还关税的利息处理
第五十四条 规避行为与反规避措施
第五十五条 报关企业的纳税连带责任
第五十六条 海关监管货物保管人纳税责任
第五十七条 纳税主体变更等情形下纳税义务的承继与清缴
第五十八条 税款优先权与关税清偿顺序
第五十九条 税款、滞纳金的入库与退库
第六十条 计征币种和汇率
第六十一条 税收查询权的行使与信息用途限制
第六章 法律责任
第六十二条 纳税人未履行报告义务的处罚
第六十三条 纳税人妨碍海关追缴税款的处罚
第六十四条 扣缴义务人应扣未扣、应收未收税款的处罚
第六十五条 其他行政处罚规定
第六十六条 争议救济机制与海关的机构设置
第六十七条 海关工作人员履职违规责任
第六十八条 刑事责任衔接、走私普通货物、物品罪与逃税罪、逃避追缴欠税罪
第七章 附 则
第六十九条 海南自由贸易港关税制度
第七十条 进口环节海关代征税和船舶吨税
第七十一条 免税商品零售业务的管理框架
第七十二条 本法的施行日期
调配全所资源、长期陪伴客户的一站式法律服务